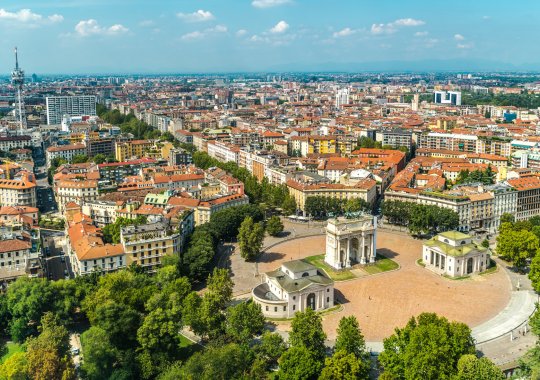
Italijos nekilnojamojo turto sektorius šią vasarą išaugo 15 %, o didėjo naujų pastatų skaičius ir naujos hipotekos palūkanų normos.
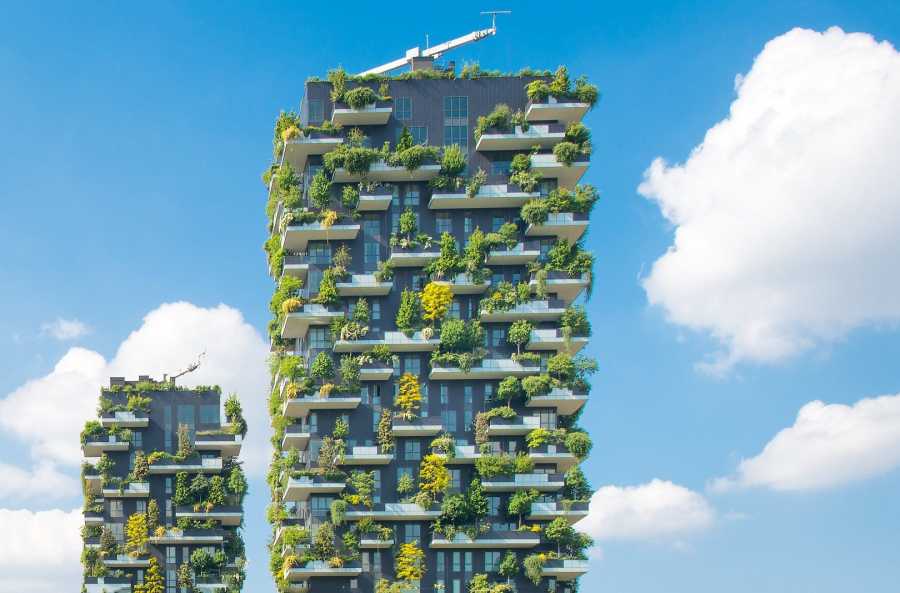
Pagrindiniai 2026 m. antro ketvirčio duomenys
Italijos nekilnojamojo turto sektorius nuo balandžio iki birželio rodo įvairius rezultatus: lyginant su praėjusiais metais, rodikliai išlaiko stabilumą, tačiau palyginti su metų pradžia, pastebimas ženklus augimas.
- Iš viso sandorių: 2026 m. antrąjį ketvirtį Italijoje užfiksuoti 201 596 būsto pirkimo ir pardavimo sandoriai.
- Metinis augimas: Rodiklis beveik identiškas 2025 m. antro ketvirčio duomenims (201 344 sandoriai), padidėjimas buvo minimalus +0,1 %.
- Ketvirčio augimas: Lyginant su 2026 m. pirmuoju ketvirčiu (179 655 sandoriai), rinka padidėjo +12,2 %, pridėdama beveik 22 000 sandorių per tris mėnesius.
Pavasario-vasaros laikotarpis tradiciškai yra aktyviausias sandorių sudarymo laikas, kai italų šeimos dažniausiai nusprendžia dėl būsto įsigijimo.
Augimas didžiuosiuose Italijos miestuose
Visi 8 pagrindiniai šalies didieji miestai patyrė augimą, lyginant su 2026 m. pirmuoju ketvirčiu, tačiau metiniais skaičiais (lyginant su tuo pačiu 2025 m. laikotarpiu) tendencijos skyrėsi.
- Bolonija: Pirma vieta pagal ketvirčio augimo tempą (+15,0 % palyginti su pirmuoju ketvirčiu). Metinis augimas siekė +1,1 %. Naujų pastatų dalis sudaro 8,3 %.
- Florencija: Antra vieta pagal ketvirčio augimą (+12,9 %), bet metinis augimas buvo neigiamas (-8,2 %). Naujų pastatų dalis – 4,5 %.
- Turinas: Ketvirčio augimas +11,2 %, metinis augimas +0,6 %. Naujų pastatų dalis – 4,2 %.
- Roma: Ketvirčio augimas +10,3 %, metinis augimas +0,4 %. Naujų pastatų dalis – 7,8 %.
- Milanas: Ketvirčio augimas +10,1 %. Metiniu lygiu miestas išlaikė stabilumą (6 492 sandoriai, palyginti su 6 491 sandoriu prieš metus). Milane pirminės rinkos dalis – 12,1 % nuo bendros sandorių apimties (786 objektai).
- Genuja: Ketvirčio augimas +8,3 %, metinis augimas +2,9 %. Naujų pastatų dalis – 2,3 %.
- Neapolis: Metinio augimo lyderis – +4,2 % (2 236 sandoriai). Ketvirčio augimas +7,1 %. Naujų pastatų dalis tarp didmiesčių yra minimali – 1,6 %.
- Palermas: Ketvirčio augimas – +5,8 %, metinis mažėjimas – -2,6 %. Naujų pastatų dalis – 3,1 %.
Pirminės rinkos pakilimas (nuove costruzioni)
Ryškiausias segmentas buvo nauji pastatai – jų pardavimai augo dvigubai greičiau nei visoje rinkoje, o naujų būstų dalis vis didėja (5 % 2025 m. II ketv. $\rightarrow$ 6 % 2026 m. I ketv. $\rightarrow$ 6,4 % 2026 m. II ketv.).
- Metinis augimas: 2026 m. II ketv. parduota 12 902 naujų namų / butų, lyginant su 9 866 tuo pačiu 2025 m. laikotarpiu, tai rodo stiprų augimą. +30,8 %.
- Ketvirčio augimas: Palyginti su 2026 m. I ketvirčiu (10 835 sandoriai), naujų namų pardavimai išaugo +19,1 %.
Ketvirčio augimo lyderiai naujos statybos segmente pagal miestus:
- Genuja: +95,0 %
- Palermas: +72,6 %
- Neapolis: +55,8 %
- Turinas: +50,7 %
- Bolonija: +36,2 %
- Milanas: +14,9 %
- Kritimas Naujos statybos segmente užfiksuotas tik Romoje (-9,4 %) ir Florencijoje (-18,6 %).
Rizika ir ribojantys veiksniai: bazinės palūkanų normos padidėjimas
„Abitare Co.“ generalinis direktorius Giuseppe Crupi pastebi, kad pavasario duomenys patvirtino optimistines prognozes, tačiau rinkai įtakos turėjo nauji geopolitiniai ir ekonominiai veiksniai.
Pasikartojusi infliacija, kurią lėmė tiekimo grandinių sutrikimai ir kylančios energijos kainos dėl JAV ir Irano konflikto, padidino bazinę palūkanų normą iki 2,5 %. Paskolų ir hipotekų kainų kilimas riboja perkamąją galią, todėl analitikai išlieka atsargūs savo prognozėse iki 2026 m. pabaigos.